A partir desta quarta-feira (1º), consumidores poderão renegociar dívidas bancárias no Mutirão de Negociação e Orientação Financeira. A campanha irá até o dia 31 de março.

No mutirão, serão ofertados descontos e prazos diferenciados para pagamento das dívidas no cartão de crédito, cheque especial, crédito consignado e demais dívidas em atraso com bancos e financeiras. Não estão na lista dívidas com bens em garantia, como carros, motos e imóveis.
A campanha é uma iniciativa da Federação Brasileira de Bancos (Febraban) com apoio da Secretaria Nacional do Consumidor do Ministério da Justiça e Segurança Pública.
A negociação pode ser feita diretamente pelos canais de atendimento dos bancos e financeiras, pelo portal Consumidor.gov.br e nos Procons, presencialmente.
Passo a Passo
Veja algumas dicas da Senacon e da Febraban para a negociação:
- Conta de luz continuará sem cobrança extra em novembro após manutenção da bandeira verde
- Senado marca votação da PEC da Segurança Pública para terça-feira após impasse sobre maioridade penal
- Distrito Federal terá vacinação em 38 locais neste sábado; atendimento será suspenso no feriado
- Acaba nesta sexta prazo para empresas escolherem modelo do Simples
- Receita paga nesta sexta-feira lote da malha fina do Imposto de Renda
1 – Consulte a plataforma Registrato, do Banco Central, para saber empréstimos e financiamentos existentes em seu nome e o valor atual da dívida
2 – Estipule um valor para pagar todo mês e que caiba no seu bolso. Para isso, veja as entradas e saídas de dinheiro, incluindo as despesas mensais fixas, como aluguel, prestações, financiamentos; e as variáveis (contas de água, luz, gás, supermercado, transporte e outras). Some os gastos e veja quanto sobre para pagar a dívida.
3 – Na hora de negociar, pergunte quais as condições oferecidas para quitar a dívida. Se concordar, um acordo de negociação será assinado. Caso não concorde, o consumidor pode fazer contrapropostas para chegar a um acordo.
4 – Se tiver condições, tente pagar as dívidas de uma única vez para conseguir maiores descontos e prazos.
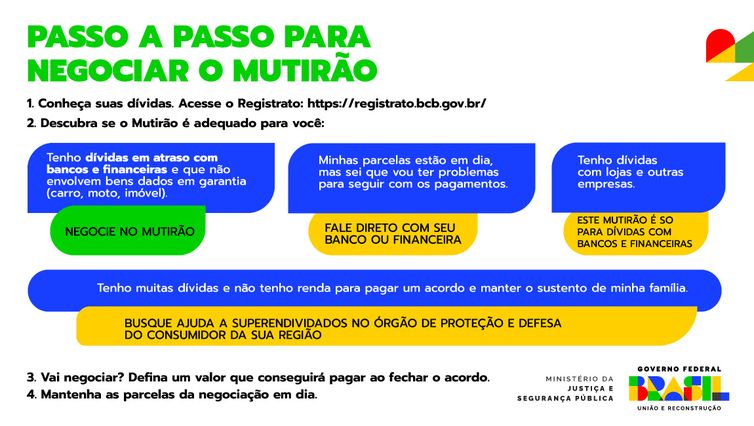
No caso dos superendividados, pessoas que não têm condições de pagar a dívida sem comprometer o pagamento de despesas essenciais, a recomendação é procurar os órgãos de defesa do consumidor para que tenham acesso à Lei do Superendividamento, que prevê um tratamento especial aos que se enquadram no perfil.
Fonte: Agência Brasil